経営・効率化
インボイス2割特例はいつまで?【令和8年度改正対応】3割特例・7割控除まで解説

インボイスの2割特例は、個人事業者なら令和8年分(2026年分)の申告まで、法人なら令和8年9月30日を含む課税期間まで適用できます(出典:国税庁)。「終わったあとは、いくら納めることになるのか」という不安には、令和8年度税制改正で答えが示されました。令和9年分・令和10年分の納付税額を売上税額の3割にできる「3割特例」(個人事業者のみ)の新設です。この記事では、期限と計算のしくみ、終了後の選択肢、支払い側の控除縮小まで、サロン経営に関わる範囲にしぼって解説します。
この記事でわかること
2割特例がいつまで適用できるか(個人事業者と法人の違い)
納付税額が売上税額の2割になる計算のしくみと簡略例
令和8年度税制改正で新設された「3割特例」の内容と要件
仕入側の経過措置(7割・5割・3割)と、業務委託・面貸しへの支払いがある美容室の注意点
今からできる準備チェックリスト
インボイスの2割特例はいつまで?個人は令和8年分の申告まで
国税庁の公表資料によると、2割特例を適用できるのは「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」です。個人と法人で「いつまで」の読み方が変わるため、分けて確認します。
2割特例の対象になる事業者
2割特例は、免税事業者(消費税の納税が免除される事業者)からインボイス発行事業者になった事業者が使える負担軽減措置です。美容室・ネイル・エステ・リラクゼーションサロンでは、免税事業者として営業してきて、お客様の経費精算などをきっかけに登録へ踏み切った個人サロンがこれに当たります。なお、基準期間の課税売上高が1,000万円を超える場合などは対象外です(出典:国税庁)。
個人事業者は令和8年分(2026年分)の申告まで
個人事業者の課税期間は原則として暦年(1月〜12月)なので、2割特例は令和8年分(2026年分)の申告まで適用できます。「9月30日まで」という日付が独り歩きしがちですが、適用は課税期間単位です。令和8年10月〜12月の売上も、令和8年分の申告では対象に含まれます。
法人は令和8年9月30日を含む課税期間まで
法人は原則として事業年度が課税期間になるため、適用は令和8年9月30日を含む課税期間までです。最後に適用できる事業年度は決算月によって変わるため、自社の決算期で確認してください。
2割特例の計算のしくみ:納付税額は売上税額の2割
2割特例を使うと、納付する消費税額は売上税額(売上にかかる消費税額)の2割になります(出典:国税庁)。仕入や経費の消費税を1件ずつ集計する必要はありません。
計算式と簡略例
計算式は「納付税額=売上税額×2割」です。税抜年商600万円の個人サロン(標準税率10%のみ)なら、売上税額は600万円×10%=60万円、2割特例を使った場合の納付税額はその2割で約12万円です。あくまで簡略例で、実際の納付税額は取引内容により異なります。
事前の届出は不要、申告のときに選べる
2割特例に事前の届出は要りません。確定申告のタイミングで、適用するかどうかを選択できます(出典:国税庁)。「手続きを忘れていたから使えない」という性質の措置ではありません。まずは自分が対象かどうかの確認が先です。
2割特例が終了した後の選択肢:3割特例・簡易課税・本則課税
2割特例が終わったあとの選択肢は大きく3つ、令和8年度税制改正で新設された「3割特例」、簡易課税制度、原則どおりの本則課税です。「令和8年で2割特例が終了する」という情報で止まっている解説も見かけますが、終了後の措置はすでに国税庁の「令和8年度税制改正特集」で公表されています。
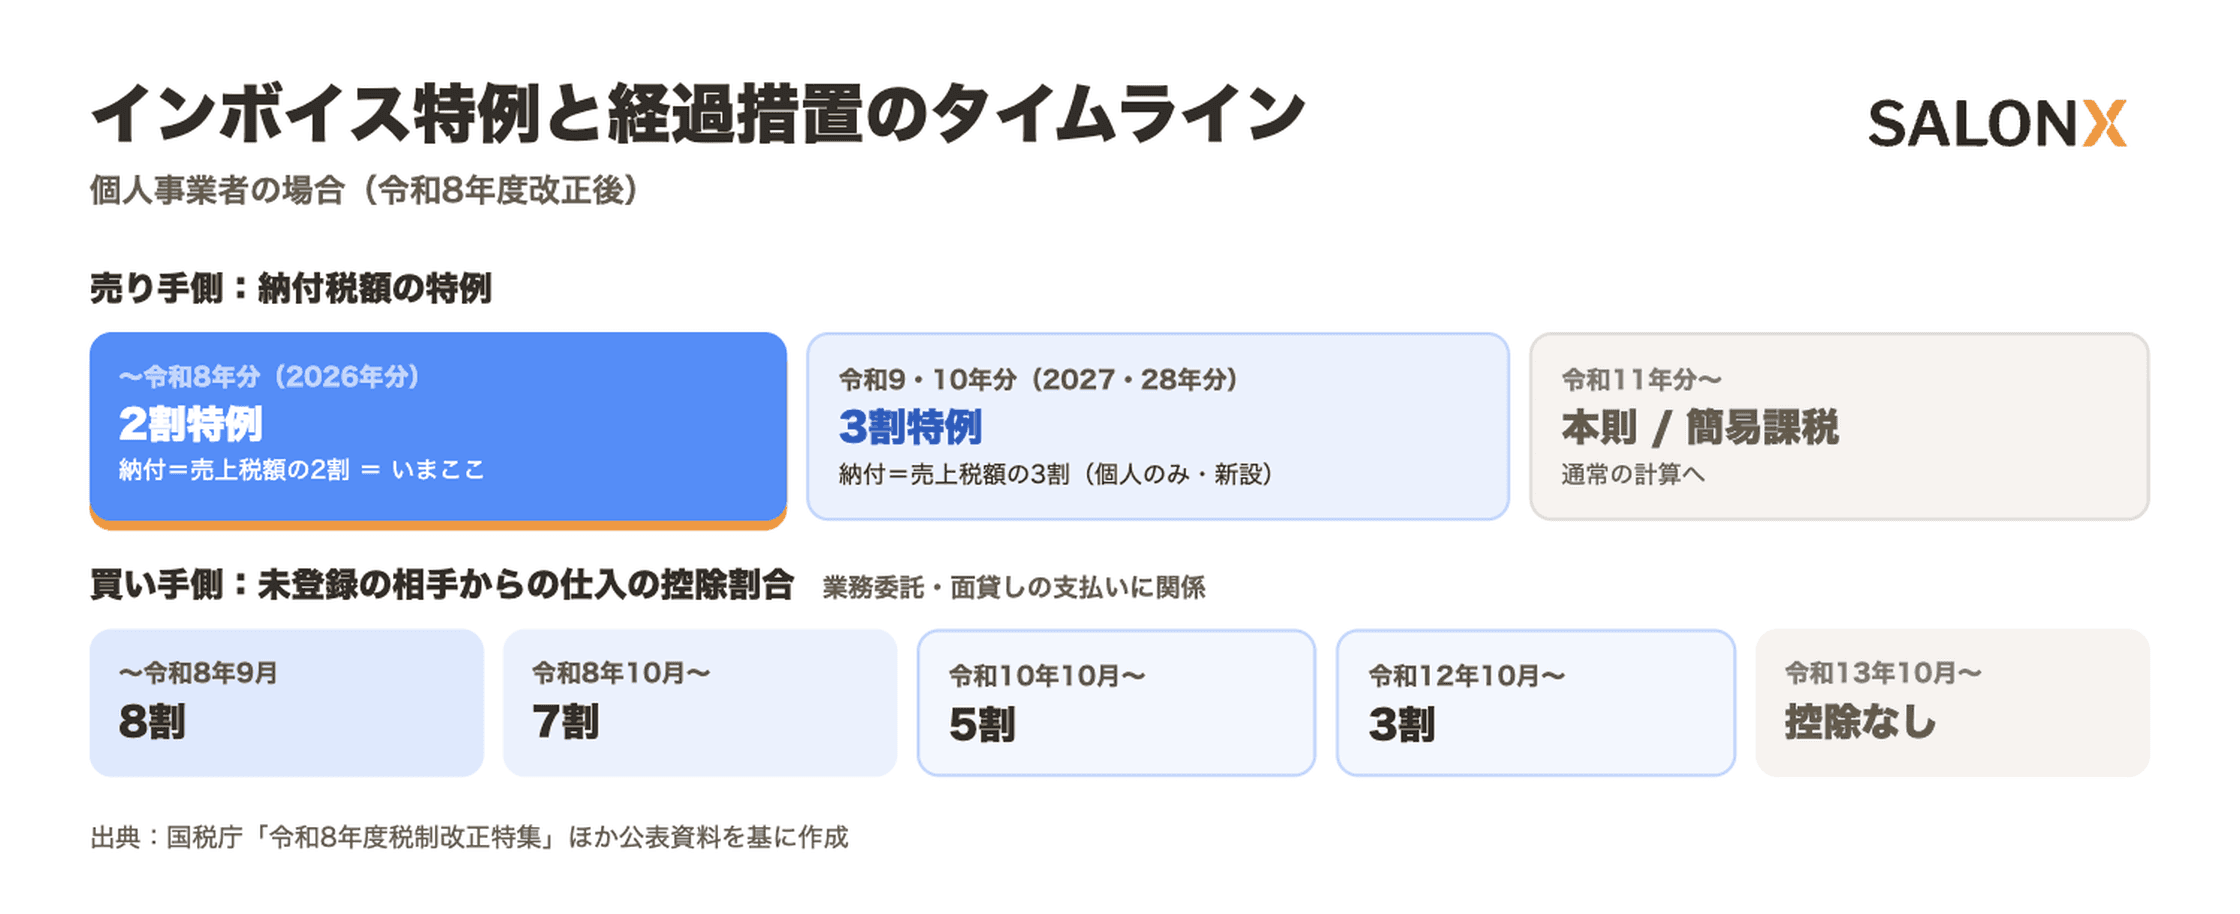
出典:国税庁の公表資料を基にSalonX作成
令和8年度税制改正で新設された「3割特例」(個人事業者のみ)
国税庁の公表資料によると、令和8年度税制改正で、個人事業者に限り、令和9年分・令和10年分(2027年分・2028年分)の確定申告において納付税額を売上税額の3割にできる措置が新設されました。国税庁の資料でも「3割特例」と表記されています。主な要件は次の2つです。
基準期間(適用を受ける年の2年前。令和9年分なら令和7年)の課税売上高が1,000万円以下であること
インボイス発行事業者であること
2割特例を使ってきた個人サロンにとっては、いきなり原則計算に切り替わるのではなく、段階的に移行できる期間がもう2年用意された形です。一方、法人は対象外です。法人化しているサロンは、2割特例の終了後に簡易課税制度や本則課税などを検討することになります。
もうひとつの選択肢:簡易課税制度
売上をもとに納付税額を簡便に計算する、以前からの「簡易課税制度」もあります。適用には要件と手続きがあるため、この記事では名前の紹介にとどめます。検討する場合は税務署や税理士に確認してください。
原則どおりの計算方法:本則課税
本則課税は、売上にかかる消費税額から、仕入や経費にかかる消費税額(仕入税額)を差し引いて納付額を計算する、原則どおりの方法です。次の章で扱う「仕入側の経過措置」は、この仕入税額の控除に関わる話です。
2割特例・3割特例・本則課税を並べると次のとおりです。
2割特例 | 3割特例 | 本則課税 | |
|---|---|---|---|
納付税額 | 売上税額の2割 | 売上税額の3割 | 売上税額から仕入税額を差し引いた額 |
対象 | 免税事業者からインボイス発行事業者になった事業者 | 個人事業者のみ(基準期間の課税売上高1,000万円以下+インボイス発行事業者) | すべての課税事業者 |
適用時期(個人の場合) | 令和8年分(2026年分)の申告まで | 令和9年分・令和10年分(2027・2028年分) | 期間の定めなし |
(出典:国税庁の公表資料を基に作成)
仕入側の経過措置:8割控除は令和8年10月から7割に
ここまでは「売る側」の話でした。ここからは「支払う側」の話です。インボイスに登録していない事業者への支払いについては、仕入税額控除(支払った消費税分を納付額から差し引ける仕組み)の経過措置が設けられており、控除できる割合が段階的に縮小していきます。主に本則課税で計算する場合に関わる論点です。
7割・5割・3割と段階的に縮小するスケジュール
国税庁の公表資料によると、インボイス未登録の事業者からの課税仕入れについて、控除できる割合は次のように変わります。
現行:仕入税額相当額の8割
令和8年10月1日以後:7割
令和10年10月1日以後:5割
令和12年10月1日以後:3割
令和13年10月1日以後:控除できない
最初の切り替えとなる令和8年(2026年)10月1日は、もう目前です。
業務委託・面貸しスタイリストへの支払いがある美容室の注意点
サロン経営でこの経過措置が特に関わるのは、業務委託や面貸しのスタイリストに支払いをしている美容室です。支払い先のスタイリストがインボイスに登録していない場合、その支払いにかかる仕入税額控除は、令和8年10月以降、8割から7割に下がります。同じ支払額でも、差し引ける金額が小さくなるということです。
ここで大切なのは、これを「登録していないスタイリストの問題」にしないことです。登録すれば、スタイリスト側にも消費税の申告・納税という負担が生じます。免税事業者だったオーナー自身が登録で悩んだ事情と、同じ構図です。登録を求めるかどうかや契約条件の整理は、双方の事情をふまえて話し合う性質の問題です。まずは支払い先ごとの登録状況と、影響が出る範囲の把握から始めてください。影響の出方は申告の計算方法によっても変わるため、迷う場合は税理士や税務署への相談が確実です。
なお、業務委託・面貸し・フリーランスという契約形態そのものの違いは、フリーランス・面貸し・業務委託の違いで詳しく解説しています。
今からできる準備チェックリスト
最後に、今日から確認できることを6つにまとめました。
自分の「いつまで」を確認する:個人事業者は令和8年分(2026年分)の申告まで、法人は令和8年9月30日を含む課税期間までです。
基準期間の課税売上高を確認する:1,000万円以下かどうかで、3割特例(個人事業者のみ)を使えるかが変わります。
納付額の目安をつかみ、資金を取り分けておく:2割特例の間は売上税額の2割が目安です。月々の売上から少しずつ確保しておくと、申告期の資金繰りが安定します。
業務委託・面貸しへの支払いを棚卸しする:支払い先ごとに登録の有無を把握し、令和8年10月以降に影響が出る支払いがあるかを確認します。
売上の記録を日頃から整えておく:予約は予約システム、会計はレジ、メモは紙、と記録が分かれていると、申告前の集計で突き合わせが必要になります。経営の数字の見方は美容室経営で見るべき数字で解説しています。
納付額が増える時期に備えて固定費を見直す:毎月かかる掲載料や手数料は、一度見直せば効果が続きます。ホットペッパーの掲載料・手数料の見直し方も参考にしてください。
適用可否は個々の状況で変わるため、迷ったら早めに税務署や税理士に相談してください。
まとめ
2割特例の「いつまで」は、個人事業者なら令和8年分(2026年分)の申告まで、法人なら令和8年9月30日を含む課税期間までです。押さえておきたいのは次の3点です。
令和8年度税制改正で、個人事業者に限り令和9年分・令和10年分の納付税額を売上税額の3割にできる「3割特例」が新設された(法人は対象外)
支払い側では、インボイス未登録の相手への仕入税額控除が令和8年10月から7割になり、その後も5割・3割と段階的に縮小する
業務委託・面貸しへの支払いがある美容室は、支払い先の登録状況の把握から始める。登録を求めるかどうかは双方の事情をふまえて考える
数字の把握と資金の準備は、制度がどう変わっても効いてくる土台です。サロン向けクラウドPOS「SalonX」のように予約・会計・売上のデータが一元管理されていると、申告のもとになる売上集計に手間取りません(SalonX自体は税務の計算や申告を行うシステムではありません)。
本記事は情報提供を目的としたものであり、税務助言ではありません。個別の判断は税務署または税理士にご確認ください。
参考文献
関連記事

よくある質問
インボイスの2割特例はいつまで適用できますか?
個人事業者は令和8年分(2026年分)の確定申告まで、法人は令和8年9月30日を含む課税期間まで適用できます。国税庁の公表資料では「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」が対象とされており、個人の場合は令和8年10月以降の売上も令和8年分の申告に含まれます。
2割特例を使うのに事前の届出は必要ですか?
事前の届出は不要で、確定申告のときに適用するかどうかを選択できます。対象は免税事業者からインボイス発行事業者になった事業者で、基準期間の課税売上高が1,000万円を超える場合などは対象外です。
2割特例が終了した後はどうなりますか?
令和8年度税制改正により、個人事業者に限り、令和9年分・令和10年分(2027・2028年分)の確定申告で納付税額を売上税額の3割にできる「3割特例」が新設されました。要件は、基準期間の課税売上高1,000万円以下のインボイス発行事業者であることです。法人は対象外のため、簡易課税制度や本則課税などを検討することになります。
業務委託や面貸しのスタイリストへの支払いはどう変わりますか?
支払い先がインボイスに登録していない場合、その支払いにかかる仕入税額控除の割合が、令和8年10月1日以後は8割から7割に下がります。その後も令和10年10月から5割、令和12年10月から3割と縮小し、令和13年10月以後は控除できなくなります。登録を求めるかどうかは、双方の事情をふまえて検討する問題です。